PopMuda.id – Kredit Pemilikan Rumah atau KPR syariah kini semakin diminati oleh masyarakat Indonesia yang ingin memiliki hunian impian tanpa riba. Sistem pembiayaan perumahan berbasis prinsip Islam ini menawarkan alternatif yang transparan dan menenangkan bagi para calon pembeli rumah.
Mengenal Konsep Dasar KPR Syariah di Indonesia
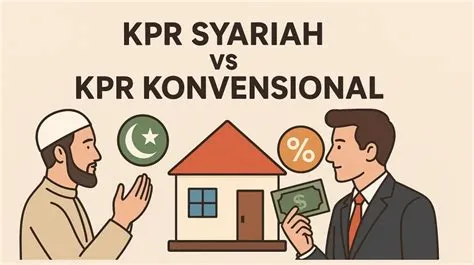
KPR syariah adalah fasilitas pembiayaan perumahan yang disediakan oleh lembaga keuangan syariah untuk membantu nasabah membeli atau membangun rumah. Berbeda dengan KPR konvensional yang menggunakan sistem bunga, KPR syariah menerapkan akad jual beli atau sewa-menyewa yang sesuai dengan hukum Islam.
Dalam praktiknya, bank syariah akan membelikan terlebih dahulu rumah yang diinginkan oleh nasabah kemudian menjualnya kembali dengan harga yang disepakati bersama. Harga jual tersebut sudah termasuk margin keuntungan yang tetap dan disetujui di awal perjanjian sehingga tidak akan berubah naik turun mengikuti suku bunga pasar.
Jenis-Jenis Akad dalam Pembiayaan KPR Syariah
Pemahaman mengenai akad sangat penting sebelum Anda memutuskan untuk mengajukan pembiayaan perumahan syariah di berbagai lembaga perbankan. Akad yang paling umum digunakan adalah akad Murabahah yang berarti transaksi jual beli suatu barang dengan menegaskan harga belinya kepada pembeli.
Selain Murabahah, terdapat pula akad Musyarakah Mutanaqisah di mana bank dan nasabah bekerja sama membeli rumah secara kepemilikan bertahap. Seiring berjalannya waktu, porsi kepemilikan rumah akan beralih sepenuhnya kepada nasabah setelah cicilan pokok dan marginnya lunas.
Keunggulan Utama Menggunakan KPR Syariah
Banyak masyarakat Indonesia beralih ke pembiayaan syariah karena menawarkan cicilan yang tetap atau fixed sepanjang masa tenor pinjaman. Kepastian jumlah angsuran bulanan ini tentu sangat membantu perencanaan keuangan keluarga tanpa harus khawatir terbebani lonjakan suku bunga acuan.
Keunggulan berikutnya adalah sifatnya yang bebas dari unsur denda keterlambatan yang bersifat riba karena dana denda umumnya dialokasikan untuk dana sosial. Prinsip keadilan dan transparansi yang diusung memberikan rasa aman secara finansial maupun spiritual bagi setiap nasabah yang berpartisipasi.
Syarat dan Dokumen Pengajuan KPR Syariah
Persyaratan untuk mengajukan KPR syariah di Indonesia relatif mirip dengan pengajuan kredit perumahan pada umumnya di berbagai bank penyedia. Calon debitur wajib merupakan Warga Negara Indonesia yang cakap hukum dengan usia minimal 21 tahun dan maksimal menjelang masa pensiun.
Dokumen administratif yang perlu disiapkan meliputi fotokopi Kartu Tanda Penduduk, Kartu Keluarga, slip gaji terbaru, serta rekening koran tiga bulan terakhir. Bagi para wiraswasta atau profesional, dokumen tambahan seperti Laporan Keuangan usaha dan Surat Izin Usaha Perdagangan juga menjadi syarat mutlak.
Tips Memilih Produk KPR Syariah Terbaik
Memilih produk pembiayaan rumah syariah yang tepat membutuhkan ketelitian dalam membandingkan margin keuntungan dan reputasi lembaga keuangan penyedia. Pastikan lembaga tersebut telah diawasi oleh Otoritas Jasa Keuangan serta mendapatkan rekomendasi resmi dari Dewan Syariah Nasional Majelis Ulama Indonesia.
Lakukan simulasi perhitungan cicilan secara matang untuk memastikan bahwa besaran angsuran bulanan tidak melebihi batas ideal penghasilan Anda. Perencanaan finansial yang disiplin akan memastikan proses kepemilikan hunian berjalan lancar hingga akhir masa perjanjian akad.
Pertanyaan Umum (FAQ)
Apa perbedaan utama antara KPR syariah dan KPR konvensional?
Perbedaan utamanya terletak pada sistem yang digunakan, di mana KPR syariah menggunakan akad jual beli atau kerja sama tanpa sistem bunga (riba), sedangkan KPR konvensional menggunakan sistem suku bunga yang dapat berubah fluktuatif.
Apakah cicilan KPR syariah bisa naik turun?
Tidak, pada umumnya KPR syariah menggunakan akad Murabahah dengan margin keuntungan yang tetap (fixed) dari awal akad hingga cicilan lunas, sehingga besar angsuran bulanan tidak akan berubah.
Apa saja syarat umum untuk mengajukan KPR syariah?
Syarat umumnya meliputi WNI usia minimal 21 tahun, memiliki penghasilan tetap, melampirkan dokumen identitas diri (KTP, KK), slip gaji, rekening koran, serta lolos analisis kemampuan finansial dari bank.
Bagaimana jika terjadi keterlambatan pembayaran cicilan KPR syariah?
Jika terjadi keterlambatan, bank syariah biasanya mengenakan ta’zir atau denda keterlambatan, namun dana tersebut tidak dihitung sebagai pendapatan bank melainkan disalurkan untuk dana sosial (infaq/sedekah).
Ditulis oleh: Rina Wulandari