PopMuda.id – Evolusi sektor perbankan ritel dan industri telekomunikasi seluler di Indonesia dewasa ini menunjukkan tingkat konvergensi yang semakin erat melalui berbagai inisiatif pemasaran strategis. Salah satu fenomena yang menarik perhatian para pengamat ekonomi dan konsumen cerdas adalah kolaborasi antara institusi keuangan terkemuka dan pabrikan perangkat telekomunikasi global dalam menghadirkan program penawaran khusus. Dalam kerangka ini, inisiatif yang berkaitan dengan pengadaan perangkat modern melalui instrumen pembiayaan non-tunai menjadi topik yang sangat relevan untuk diteliti secara komprehensif dari berbagai dimensi finansial dan teknologi.
Pemanfaatan instrumen pembayaran berbasis kartu kredit dalam transaksi pengadaan barang konsumtif bernilai tinggi telah mentransformasi cara masyarakat mengelola likuiditas keuangan pribadi. Lembaga keuangan seperti OCBC NISP secara konsisten menawarkan berbagai fasilitas pembiayaan yang dirancang untuk memberikan kemudahan akses terhadap produk-produk teknologi mutakhir di pasar domestik. Oleh karena itu, pemahaman mendalam mengenai mekanisme penawaran khusus ini menjadi prasyarat esensial bagi setiap individu yang hendak mengoptimalkan daya beli tanpa mengorbankan stabilitas anggaran jangka panjang.
Dinamika Makroekonomi dan Adopsi Teknologi Seluler di Indonesia
Pertumbuhan ekonomi makro di Indonesia dalam beberapa tahun terakhir diiringi oleh peningkatan penetrasi internet dan adopsi perangkat komunikasi seluler yang sangat signifikan. Masyarakat modern di berbagai wilayah nusantara semakin mengandalkan perangkat pintar sebagai instrumen utama dalam menjalankan aktivitas profesional, pendidikan, hingga transaksi niaga elektronik. Permintaan yang tinggi terhadap perangkat dengan spesifikasi optimal mendorong para pelaku industri untuk terus menghadirkan inovasi produk yang dapat diakses oleh berbagai lapisan sosial.
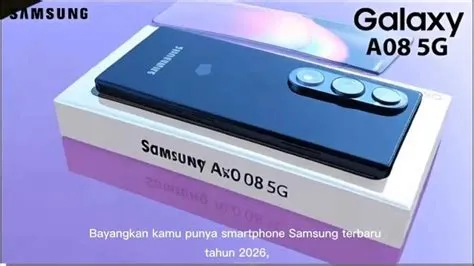
Di tengah dinamika pasar yang kompetitif tersebut, kehadiran lini perangkat terbaru seperti Samsung Galaxy A08 merepresentasikan jawaban atas kebutuhan konsumen terhadap keseimbangan antara performa fungsional dan efisiensi biaya. Perangkat ini dirancang khusus untuk memenuhi standar keterjangkauan tanpa kompromi terhadap kualitas esensial yang dituntut oleh pengguna kontemporer. Melalui integrasi strategi pemasaran yang melibatkan institusi perbankan, penetrasi produk ini dapat diperluas secara efektif ke seluruh segmen pasar potensial di tanah air.
Peran Strategis Perbankan dalam Memfasilitasi Pembiayaan Konsumen
Sektor perbankan memegang peranan krusial sebagai motor penggerak likuiditas dalam ekosistem perdagangan ritel modern di Indonesia. Keterlibatan institusi seperti OCBC NISP melalui penyediaan fasilitas kartu kredit memberikan jembatan finansial yang efektif antara daya beli konsumen dan harga aset teknologi yang cenderung fluktuatif. Dengan menyediakan program promosi khusus, bank tidak hanya meningkatkan volume transaksi nasabah tetapi juga memperkuat loyalitas basis pengguna melalui nilai tambah yang kompetitif.
Fasilitas pembiayaan yang transparan dan terstruktur memungkinkan masyarakat untuk merencanakan alokasi pengeluaran secara lebih rasional dan terukur. Alih-alih menguras cadangan kas likuid secara seketika untuk pembelian perangkat keras, konsumen dapat memanfaatkan skema cicilan berjangka yang meringankan beban arus kas bulanan. Pendekatan ini mencerminkan tingkat literasi keuangan yang semakin matang di kalangan masyarakat urban Indonesia dalam memanfaatkan instrumen kredit secara produktif.
Analisis Mendalam Mengenai Mekanisme Penawaran Khusus Kartu Kredit
Program promosi yang diasosiasikan dengan penggunaan kartu kredit OCBC NISP umumnya dirancang melalui mekanisme kemitraan eksklusif dengan jaringan ritel atau platform e-commerce terpilih. Mekanisme ini dirancang sedemikian rupa untuk memberikan insentif finansial langsung kepada pemegang kartu, baik dalam bentuk potongan harga langsung, penawaran khusus, maupun fasilitas pengembalian dana tunai. Evaluasi terhadap ketentuan program menunjukkan bahwa transparansi informasi menjadi faktor penentu utama dalam membangun kepercayaan konsumen terhadap layanan perbankan.
Selain itu, pengelolaan program promosi ini menuntut ketelitian administratif dari pihak nasabah agar seluruh persyaratan yang ditetapkan dapat dipenuhi secara sempurna. Aspek-aspek seperti batas minimum transaksi, pemilihan kategori produk yang memenuhi syarat, serta periode waktu pelaksanaan program merupakan variabel krusial yang harus dicermati. Pemahaman yang akurat terhadap ketentuan tersebut akan menghindarkan konsumen dari potensi kesalahpahaman yang dapat merugikan hak-hak istimewa mereka sebagai pemegang kartu.
Fasilitas Cicilan Tetap dan Manajemen Arus Kas
Salah satu keunggulan paling signifikan dari pemanfaatan kartu kredit dalam pengadaan barang elektronik adalah ketersediaan fasilitas konversi transaksi menjadi cicilan tetap dengan tingkat bunga kompetitif. Dalam banyak program promosi, institusi perbankan sering kali menawarkan skema cicilan nol persen untuk jangka waktu tertentu, seperti tiga, enam, atau dua belas bulan. Fasilitas ini memberikan keleluasaan luar biasa bagi konsumen dalam menjaga kesehatan neraca keuangan pribadi tanpa mengorbankan kebutuhan esensial lainnya.
Manajemen arus kas yang efektif merupakan fondasi utama dalam perencanaan keuangan keluarga maupun individu di era modern. Dengan mendistribusikan beban pembayaran secara proporsional ke dalam beberapa periode penagihan bulanan, risiko kejutan finansial akibat pengeluaran besar secara mendadak dapat ditiadakan. Oleh karena itu, pemanfaatan fasilitas cicilan ini harus disesuaikan secara proporsional dengan proyeksi pendapatan bulanan guna memastikan kesinambungan kemampuan bayar.
Strategi Pengelolaan Keuangan dan Mitigasi Risiko Kredit
Meskipun program promosi perbankan menawarkan berbagai kemudahan yang sangat menggoda, konsumen tetap diwajibkan untuk menerapkan prinsip kehati-hatian yang tinggi dalam mengelola instrumen utang. Penggunaan kartu kredit harus senantiasa berada dalam batas kemampuan finansial riil, di mana total kewajiban cicilan bulanan tidak melampaui persentase aman dari total pendapatan bersih. Mitigasi risiko terhadap akumulasi utang konsumtif menjadi aspek fundamental dalam menjaga skor kredit yang bersih di lembaga pemeringkat kredit nasional.
Edukasi mengenai pentingnya kedisiplinan pembayaran tepat waktu merupakan bagian integral dari literasi keuangan yang harus dimiliki oleh setiap pemegang kartu kredit. Keterlambatan dalam melunasi kewajiban bulanan dapat memicu pengenaan denda serta suku bunga tinggi yang pada akhirnya akan menggerus seluruh keuntungan finansial yang diperoleh dari program promosi awal. Oleh karena itu, penerapan otomatisasi pembayaran atau pengingat jadwal penagihan sangat dianjurkan untuk menjamin kepatuhan terhadap tenggat waktu yang ditetapkan.
Optimalisasi Keuntungan Melalui Program Poin Reward dan Cashback
Selain fasilitas cicilan dan potongan harga langsung, pemanfaatan kartu kredit OCBC NISP dalam transaksi pembelian perangkat telekomunikasi sering kali disertai dengan perolehan poin reward atau bonus cashback yang bernilai ekonomis. Poin reward yang terkumpul dari berbagai transaksi ritel dapat ditukarkan kembali dengan berbagai keuntungan tambahan, seperti voucher belanja, tiket perjalanan, atau pengurangan tagihan di masa mendatang. Mekanisme ini memberikan nilai tambah yang berlipat ganda bagi para nasabah yang aktif dan cerdas dalam mengelola portofolio kartu kredit mereka.
Analisis terhadap efektivitas program loyalitas ini menunjukkan bahwa konsumen yang mampu mengintegrasikan seluruh pengeluaran rutin ke dalam satu ekosistem perbankan akan mendapatkan keuntungan finansial yang jauh lebih besar. Strategi ini menuntut konsistensi serta ketekunan dalam memantau penawaran terbaru yang dirilis oleh pihak bank melalui berbagai saluran komunikasi resmi. Dengan demikian, setiap transaksi yang dilakukan tidak hanya berfungsi sebagai pemenuhan kebutuhan konsumtif semata, tetapi juga sebagai instrumen pengumpulan aset nilai tambah yang menguntungkan.
Prospek Masa Depan Integrasi Fintech dan Perbankan Konvensional
Perkembangan teknologi finansial (fintech) dan perbankan digital di Indonesia terus menunjukkan tren positif yang mengubah lanskap transaksi komersial secara fundamental. Kolaborasi antara institusi perbankan mapan seperti OCBC NISP dan platform perdagangan elektronik menciptakan ekosistem pembayaran yang semakin inklusif, aman, dan efisien. Tren ini diprediksi akan semakin mendominasi pasar domestik seiring dengan meningkatnya tuntutan konsumen terhadap kecepatan dan kenyamanan bertransaksi.
Inisiatif promosi lintas sektoral seperti penawaran khusus perangkat telekomunikasi seluler akan terus berevolusi menjadi instrumen pemasaran yang lebih personal dan berbasis data analitik mutakhir. Lembaga perbankan mampu menganalisis pola perilaku belanja nasabah secara akurat untuk kemudian menawarkan program promosi yang paling relevan dengan kebutuhan spesifik mereka. Perkembangan ini tidak hanya menguntungkan para pelaku bisnis dalam meningkatkan penetrasi pasar, tetapi juga memberikan pengalaman berbelanja yang jauh lebih memuaskan bagi konsumen akhir di tanah air.
Kesimpulan dan Rekomendasi Komprehensif bagi Konsumen
Secara keseluruhan, program promosi pembelian perangkat melalui fasilitas kartu kredit OCBC NISP merepresentasikan sebuah peluang strategis yang sangat bernilai bagi masyarakat Indonesia yang mendambakan efisiensi finansial dan pengadaan teknologi berkualitas tinggi. Keberhasilan dalam memanfaatkan program ini sangat bergantung pada tingkat kedisiplinan perencanaan keuangan, pemahaman yang mendalam terhadap mekanisme penawaran, serta kepatuhan terhadap prinsip manajemen risiko utang yang sehat. Konsumen diimbau untuk selalu melakukan verifikasi terhadap syarat dan ketentuan resmi sebelum memutuskan untuk mengambil fasilitas pembiayaan tersebut. Dengan menerapkan pendekatan yang rasional, terukur, dan terencana, setiap individu dapat menikmati kemajuan teknologi mutakhir secara optimal tanpa mengorbankan stabilitas ekonomi pribadi maupun keluarga.
Pertanyaan Umum (FAQ)
Bagaimana cara memanfaatkan promo Galaxy A08 dengan kartu kredit OCBC NISP?
Konsumen dapat memanfaatkan promo ini dengan melakukan transaksi pembelian melalui merchant rekanan atau platform e-commerce yang bekerja sama, kemudian memilih opsi pembayaran menggunakan kartu kredit OCBC NISP serta mengaktifkan program cicilan atau diskon yang tersedia.
Apakah tersedia fasilitas cicilan nol persen untuk pembelian perangkat ini?
Sebagian besar program promosi perbankan, termasuk dari OCBC NISP, sering kali menyediakan fasilitas cicilan tetap dengan tingkat bunga nol persen untuk tenor tertentu seperti 3, 6, atau 12 bulan.
Apa saja syarat utama untuk mendapatkan cashback dari kartu kredit OCBC NISP?
Syarat umumnya meliputi pencapaian minimum nilai transaksi, penggunaan jenis kartu kredit yang memenuhi kriteria program, serta melakukan pendaftaran atau klaim melalui saluran resmi yang ditentukan oleh pihak bank.
Mengapa pembelian perangkat telekomunikasi dengan kartu kredit dianggap efisien?
Pembelian melalui kartu kredit memberikan fleksibilitas arus kas melalui penundaan pembayaran atau cicilan terstruktur, sehingga likuiditas tunai nasabah tetap terjaga untuk keperluan darurat atau investasi lainnya.
Bagaimana cara memastikan keamanan transaksi online menggunakan kartu kredit?
Keamanan transaksi dapat dijaga dengan memastikan kerahasiaan nomor kartu, tidak membagikan kode OTP kepada pihak manapun, serta bertransaksi hanya pada platform e-commerce resmi yang terverifikasi.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Maya Sari