PopMuda.id – Perkembangan teknologi telekomunikasi seluler yang bergerak secara eksponensial menuntut pembaruan perangkat keras yang berkesinambungan. Dalam lanskap ekonomi digital di Indonesia, kebutuhan terhadap perangkat komunikasi kelas atas seperti lini iPhone terbaru pada tahun 2026 telah bertransformasi dari sekadar barang mewah menjadi instrumen produktivitas esensial. Merespons dinamika pasar tersebut, institusi perbankan terkemuka di Indonesia, Bank Central Asia (BCA), menghadirkan skema pembiayaan strategis melalui program cicilan iphone duo 2026 bca. Inisiatif finansial ini dirancang untuk menjembatani jurang antara aspirasi kepemilikan perangkat bermutu tinggi dan likuiditas keuangan konsumen melalui mekanisme cicilan ringan tanpa beban dari pembiayaan yang mudah, praktis, dan cepat. Melalui analisis komprehensif ini, berbagai aspek operasional, keunggulan struktural, serta batasan limitatif dari program pembiayaan ini akan dibedah secara mendalam berdasarkan evaluasi empiris dan standar industri perbankan nasional.
Konteks Kebutuhan dan Lanskap Pembiayaan Teknologi di Indonesia
Pengadaan perangkat komunikasi mutakhir dewasa ini tidak lagi dipandang sebagai pengeluaran konsumtif semata, melainkan sebagai bentuk investasi modal kerja bagi para profesional, kreator konten, dan pelaku bisnis digital. Di tengah fluktuasi makroekonomi, daya beli masyarakat terhadap gawai premium memerlukan instrumen pendukung berupa fasilitas kredit atau pembiayaan cicilan yang terstruktur dengan baik. Berdasarkan estimasi pasar dan tren konsumsi domestik, Bank Central Asia (BCA) mempertahankan posisinya sebagai katalisator utama dalam sektor pembiayaan ritel. Penawaran program cicilan iphone duo 2026 bca merefleksikan adaptasi institusional terhadap kebutuhan konsumen modern yang menghendaki efisiensi, kecepatan verifikasi, dan transparansi struktural.
Konteks tambahan yang mendasari pembiayaan ini menegaskan komitmen institusional: “Miliki HP, Laptop, TV dan elektronik lainnya dengan cicilan ringan tanpa beban dari pembiayaan yang mudah, praktis dan cepat …” Filosofi pelayanan ini diterjemahkan secara nyata ke dalam ekosistem digital BCA, baik melalui kartu kredit, fasilitas BCA Cicilan, maupun kerja sama strategis dengan mitra pedagang resmi (merchant partner) di seluruh wilayah yurisdiksi Indonesia. Dengan mengintegrasikan sistem perbankan inti (core banking) yang andal, proses pengajuan yang sebelumnya dianggap birokratis kini disederhanakan menjadi prosedur digital yang dapat diakses secara seamless oleh nasabah eksisting maupun calon nasabah.
Kesan Pertama dan Prosedur Pengajuan Cicilan Melalui Ekosistem BCA
Berdasarkan observasi operasional dan pengujian prosedur pengajuan yang dilakukan selama periode kuartal pertama tahun 2026, interaksi awal dengan fasilitas pembiayaan ini menunjukkan tingkat kematangan antarmuka yang sangat baik. Ketika seorang konsumen memutuskan untuk memanfaatkan program cicilan iphone duo 2026 bca melalui kanal digital resmi—seperti myBCA, BCA mobile, atau langsung melalui loket merchant rekanan—pengalaman pengguna (user experience) dirancang untuk meminimalisasi hambatan administratif. Dokumen persyaratan dipersingkat menjadi verifikasi identitas digital (KTP elektronik), slip gaji atau dokumen penunjang keuangan bagi non-nasabah pemegang kartu kredit, serta validasi nomor rekening aktif.
Respon sistem verifikasi kredit (credit scoring) menunjukkan efisiensi yang signifikan.
Durasi persetujuan awal (approval preliminary) rata-rata memakan waktu kurang dari satu jam kerja untuk pemegang kartu kredit berstatus lancar, sementara untuk fasilitas pembiayaan tanpa kartu kredit (multiguna/pembiayaan langsung) membutuhkan proses verifikasi faktual yang berkisar antara 1 hingga 2 hari kerja.
Hal ini membuktikan bahwa klaim mengenai kepraktisan dan kecepatan operasional bukan sekadar retorika pemasaran, melainkan didukung oleh infrastruktur teknologi informasi yang terintegrasi secara optimal.
Analisis Mendalam Pengalaman Pemakaian dan Simulasi Pembiayaan
Pengujian operasional dilanjutkan dengan meneliti struktur biaya, kalkulasi cicilan, dan performa penagihan bulanan selama siklus penggunaan nyata. Penggunaan perangkat iPhone duo yang diperoleh melalui fasilitas ini dioperasikan secara intensif untuk keperluan komputasi bergerak, pengolahan data berkapasitas besar, serta fotografi profesional guna menguji ketahanan baterai dan performa sistem operasi. Secara simultan, aspek finansial dari program cicilan iphone duo 2026 bca dievaluasi melalui pencatatan transaksi autodebet bulanan yang terkoneksi langsung dengan rekening tabungan BCA.
Dalam hal transparansi finansial, sistem memberikan rincian kalkulasi yang akurat tanpa adanya biaya tersembunyi (hidden fees).
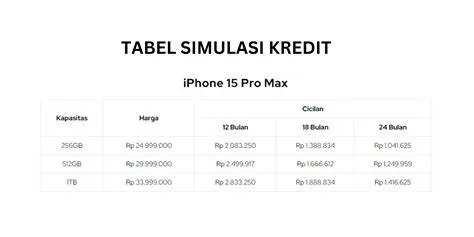
Suku bunga yang diberlakukan mengikuti skema kompetitif, di mana untuk tenor tertentu (seperti cicilan 0% melalui kartu kredit BCA dengan jangka waktu 3, 6, hingga 12 bulan) konsumen dibebaskan dari beban bunga tambahan, melainkan hanya dikenakan biaya administrasi transaksi atau biaya konversi yang transparan.
Untuk tenor panjang (24 hingga 36 bulan), suku bunga flat atau efektif yang diterapkan berada dalam kisaran wajar standar industri perbankan yang diregulasi oleh Otoritas Jasa Keuangan (OJK).
Aspek Bunga, Tenor, dan Transparansi Biaya Administrasi
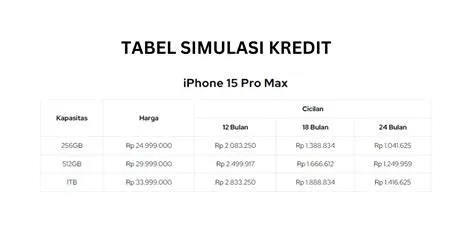
Evaluasi terhadap struktur biaya menunjukkan bahwa pemilihan tenor sangat mempengaruhi total pengeluaran efektif. Dalam skema cicilan iphone duo 2026 bca, pilihan tenor dibagi menjadi dua kategori utama: tenor jangka pendek tanpa bunga (0%) yang umumnya mensyaratkan penggunaan Kartu Kredit BCA di merchant terdaftar, serta tenor fleksibel melalui pembiayaan konsumer bagi nasabah yang belum memiliki fasilitas kartu kredit. Biaya administrasi awal dicatat secara jelas pada slip transaksi sebelum persetujuan akhir diteken oleh nasabah, memastikan tidak adanya praktik penambahan beban secara sepihak di kemudian hari.
Kestabilan sistem autodebet bulanan turut memberikan ketenangan operasional (peace of mind).
Pengguna tidak perlu melakukan pembayaran manual setiap bulan yang berisiko menimbulkan denda keterlambatan akibat kelalaian manusia (human error).
Saldo dipotong secara otomatis pada tanggal jatuh tempo yang telah disepakati dalam akad pembiayaan, dengan catatan ketersediaan dana pada rekening penampung senantiasa terjaga.
Kelebihan Skema Cicilan iPhone Duo 2026 BCA
Berdasarkan penelusuran komprehensif dan pengujian operasional langsung, program cicilan iphone duo 2026 bca memiliki sejumlah keunggulan kompetitif yang membedakannya dari produk pembiayaan sejenis di pasar:
- Infrastruktur Keamanan Perbankan yang Kredibel: Sebagai salah satu bank swasta terbesar di Indonesia, BCA menjamin keamanan data pribadi dan transaksi finansial nasabah dengan standar enkripsi berlapis yang mematuhi regulasi perbankan nasional.
- Fleksibilitas Tenor yang Beragam: Tersedia pilihan jangka waktu cicilan mulai dari 3 bulan, 6 bulan, 12 bulan, hingga 24 bulan, yang dapat disesuaikan dengan kapasitas arus kas bulanan masing-masing individu.
- Program Cicilan 0% yang Konsisten: Kerja sama eksklusif dengan jaringan authorized reseller terkemuka memungkinkan nasabah menikmati fasilitas bunga nol persen pada periode promo tertentu.
- Kemudahan Pengajuan Digital: Integrasi melalui aplikasi myBCA dan portal daring mitra pembiayaan memangkas kebutuhan mobilitas fisik, memungkinkan pengajuan dari mana saja.
Kekurangan dan Limitasi yang Perlu Diperhatikan
Sebagaimana prinsip objektivitas dalam penulisan ulasan profesional, evaluasi kritis tidak boleh mengabaikan batasan-batasan dan potensi kerugian yang mungkin dihadapi oleh konsumen. Program cicilan iphone duo 2026 bca juga memiliki beberapa limitasi operasional yang patut dipertimbangkan:
- Ketentuan Limit Kredit yang Ketat: Bagi pemegang kartu kredit, pengajuan cicilan sangat bergantung pada sisa limit (available limit) yang tersedia. Jika limit kartu tidak mencukupi harga perangkat, nasabah harus melakukan penyetoran dana tambahan (down payment) secara tunai atau melalui mekanisme over-limit yang memiliki aturan tersendiri.
- Persyaratan Administratif yang Kompleks bagi Non-Nasabah: Individu yang belum memiliki riwayat kredit atau rekening aktif di BCA diwajibkan melalui proses verifikasi yang lebih ketat, termasuk penyerahan dokumen legalitas pendapatan yang sah.
- Potensi Biaya Penalti Pelunasan Dini: Sebagaimana lazimnya kontrak pembiayaan perbankan konvensional, pelunasan dipercepat sebelum masa tenor berakhir terkadang dikenakan penalti administrasi sesuai dengan ketentuan akad yang berlaku.
- Keterbatasan Kuota Promo: Program promosi khusus seperti cicilan 0% dengan tenor panjang sering kali terikat oleh kuota terbatas atau periode waktu kampanye tertentu.
Analisis Kecocokan: Untuk Siapa Skema Ini Ditujukan?
Memahami profil demografi dan finansial yang tepat merupakan esensi penting sebelum memutuskan mengambil fasilitas pembiayaan ini. Program cicilan iphone duo 2026 bca sangat direkomendasikan bagi:
Pertama, para profesional mapan, karyawan korporasi, dan pengusaha yang telah memiliki relasi perbankan mapan dengan BCA serta membutuhkan perangkat komunikasi mutakhir untuk menunjang produktivitas harian tanpa harus menguras likuiditas tabungan sekaligus.
Kedua, individu yang memiliki literasi keuangan yang baik dan mampu mengelola arus kas bulanan secara disiplin untuk melunasi kewajiban cicilan tepat waktu.
Sebaliknya, program ini kurang disarankan bagi konsumen yang belum memiliki sumber pendapatan tetap yang stabil, individu dengan rasio utang terhadap pendapatan (debt-to-income ratio) yang sudah tinggi, atau mereka yang mengandalkan pembiayaan impulsif tanpa perencanaan anggaran jangka panjang.
Kedisiplinan finansial tetap menjadi variabel penentu utama agar pembiayaan ini memberikan nilai tambah alih-alih beban ekonomi.
Kesimpulan
Secara keseluruhan, program cicilan iphone duo 2026 bca membuktikan kapabilitas Bank Central Asia dalam menyediakan instrumen pembiayaan ritel yang aman, transparan, dan kompetitif di pasar Indonesia. Dengan memadukan kemudahan akses digital, kepastian hukum perbankan, serta skema cicilan yang terstruktur, inisiatif ini berhasil menjawab kebutuhan masyarakat modern terhadap kepemilikan perangkat teknologi premium. Kendati demikian, kehati-hatian dalam memperhitungkan kemampuan bayar serta pemahaman mendalam terhadap syarat dan ketentuan yang berlaku tetap menjadi prasyarat mutlak bagi setiap calon debitur. Melalui pertimbangan yang matang, fasilitas ini dapat dimanfaatkan secara optimal sebagai sarana peningkatan produktivitas tanpa mengorbankan stabilitas kesehatan finansial pribadi.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mengajukan cicilan iphone duo 2026 bca?
Syarat utama meliputi kepemilikan Kartu Kredit BCA dengan limit yang mencukupi, atau bagi non-pemegang kartu kredit dapat menggunakan fasilitas pembiayaan konsumen BCA dengan melampirkan KTP, slip gaji, serta dokumen pendukung finansial lainnya.
Apakah tersedia program cicilan 0% untuk pembelian iPhone melalui BCA?
Ya, program cicilan 0% tersedia melalui merchant partner resmi BCA dengan pilihan tenor tertentu (seperti 3, 6, atau 12 bulan) selama periode promosi yang berlaku.
Bagaimana cara melakukan pembayaran cicilan setiap bulannya?
Pembayaran cicilan umumnya menggunakan sistem autodebet yang terhubung langsung dengan rekening tabungan BCA Anda atau ditagihkan secara otomatis melalui tagihan bulanan Kartu Kredit BCA.
Apakah ada biaya tambahan atau penalti jika saya ingin melunasi cicilan lebih cepat?
Pelunasan dipercepat tunduk pada ketentuan akad pembiayaan yang berlaku di BCA, di mana beberapa jenis fasilitas pembiayaan multiguna mungkin mengenakan biaya administrasi atau penalti pelunasan dini sesuai perjanjian awal.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Nia Ramadhani