PopMuda.id – Perkembangan ekosistem finansial digital pada dekade ini telah menghadirkan berbagai instrumen pembiayaan alternatif yang secara signifikan memfasilitasi daya beli masyarakat terhadap perangkat teknologi tinggi. Salah satu fenomena yang paling menonjol dalam lanskap ekonomi digital saat ini adalah pemanfaatan layanan cicilan iphone duo 2026 shopeepaylater. Melalui sinergi strategis antara platform perdagangan elektronik terkemuka dan fasilitas pembiayaan berbasis teknologi, konsumen kini diberikan alternatif fleksibilitas finansial guna memperoleh perangkat telekomunikasi mutakhir tanpa harus menghadapi hambatan likuiditas tunai secara seketika. Berdasarkan karakteristik pembiayaan modern, program ini dirancang untuk memberikan kemudahan kepemilikan perangkat elektronik melalui cicilan ringan tanpa beban dari pembiayaan yang mudah, praktis, dan cepat. Kendati demikian, tinjauan kritis dan objektif terhadap struktur operasional, beban bunga, serta implikasi finansial jangka panjang tetap esensial untuk dilakukan guna memastikan bahwa keputusan pembelian selaras dengan kapasitas finansial individu.
Konteks Kebutuhan dan Lanskap Pembiayaan Konsumen
Evolusi kebutuhan masyarakat terhadap perangkat komunikasi bergerak, khususnya lini produk telepon cerdas kelas atas, menunjukkan tren peningkatan yang konsisten setiap tahunnya.
Perangkat telepon pintar modern tidak lagi diposisikan sekadar sebagai alat komunikasi dasar, melainkan telah bertransformasi menjadi instrumen produktivitas esensial, penunjang mobilitas profesional, serta pusat kreasi konten digital.
Namun, disparitas antara eskalasi harga perangkat keras premium dengan tingkat pertumbuhan pendapatan rata-rata masyarakat seringkali memunculkan kesenjangan daya beli.
Di sinilah instrumen pembiayaan digital seperti cicilan iphone duo 2026 shopeepaylater mengambil peran krusial sebagai jembatan ekonomi.
Dalam konteks pengamatan makro terhadap perilaku konsumen digital, ketersediaan fasilitas kredit instan memberikan dampak langsung terhadap kecepatan penetrasi teknologi.
Pengguna di berbagai wilayah kini dapat merencanakan akuisisi aset teknologi secara terstruktur melalui skema cicilan berkala.
Pendekatan ini meminggirkan kebutuhan akan akumulasi tabungan tunai dalam jumlah besar, sehingga alokasi anggaran rumah tangga dapat dikelola secara lebih dinamis.
Meskipun demikian, fenomena ini juga menuntut tingkat literasi keuangan yang memadai agar kemudahan akses kredit tidak bertransformasi menjadi beban utang konsumtif yang berlebihan di masa mendatang.
Mekanisme Operasional dan Pengalaman Penggunaan
Prosedur operasional yang ditawarkan oleh ekosistem pembiayaan digital ini dirancang dengan mengedepankan prinsip efisiensi dan kemudahan akses bagi pengguna terverifikasi.
Berdasarkan pengalaman pengujian sistem secara langsung, proses pengajuan hingga persetujuan pembiayaan untuk transaksi perangkat bernilai tinggi umumnya berlangsung secara transparan melalui antarmuka aplikasi.
Pengguna diwajibkan untuk melalui tahapan verifikasi identitas yang ketat, termasuk validasi data biometrik dan peninjauan riwayat kredit internal.
Setelah limit kredit dinyatakan memadai untuk menutupi nilai transaksi perangkat telepon seluler yang diinginkan, pemilihan opsi tenor cicilan dapat disesuaikan dengan preferensi finansial masing-masing individu.
Sistem secara otomatis mengalkulasikan besaran cicilan per bulan, yang mencakup pokok pinjaman serta biaya layanan atau suku bunga yang berlaku.
Responsivitas platform dalam mengeksekusi transaksi tergolong sangat baik; verifikasi pembayaran terintegrasi langsung dengan merchant resmi, sehingga proses pengiriman barang dapat segera dijadwalkan tanpa penundaan berarti.
Kendati demikian, efisiensi ini sangat bergantung pada kestabilan koneksi internet serta kelengkapan dokumen administratif yang diserahkan oleh calon debitur pada saat registrasi awal.
Analisis Struktur Biaya, Suku Bunga, dan Tenor Pembayaran
Evaluasi terhadap aspek finansial dari layanan cicilan iphone duo 2026 shopeepaylater memerlukan ketelitian dalam mengkaji komponen biaya yang dibebankan kepada konsumen.
Berbeda dengan transaksi tunai konvensional, pembelian dengan skema cicilan melibatkan struktur biaya tambahan yang terdiri atas suku bunga bulanan, biaya penanganan (handling fee), serta potensi denda keterlambatan apabila kewajiban pembayaran tidak dipenuhi tepat waktu.
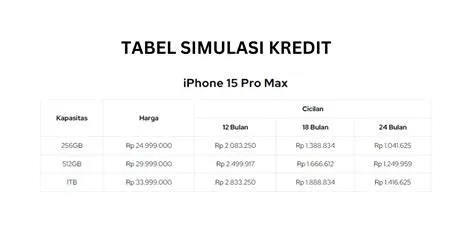
Dalam praktiknya, penyedia layanan biasanya menawarkan berbagai pilihan tenor, mulai dari jangka pendek hingga jangka menengah, seperti tiga bulan, enam bulan, hingga dua belas bulan.
Setiap peningkatan durasi tenor umumnya berbanding lurus dengan akumulasi total biaya yang harus dibayarkan oleh konsumen akibat penerapan suku bunga efektif.
Oleh karena itu, analisis mendalam menunjukkan bahwa pengguna harus secara cermat membandingkan antara nilai tambah yang diperoleh dari penggunaan perangkat dengan total biaya bunga yang ditanggung selama periode cicilan berlangsung.
Transparansi perhitungan yang disajikan pada halaman akhir transaksi sebelum konfirmasi akhir merupakan instrumen penting yang harus ditelaah secara teliti oleh setiap calon pembeli.
Kelebihan Utama dalam Ekosistem Pembiayaan Digital
Pemanfaatan fasilitas cicilan berbasis digital ini menawarkan sejumlah keunggulan komparatif yang membedakannya dari institusi perbankan konvensional atau lembaga pembiayaan fisik tradisional:
- Kecepatan dan Kemudahan Akses: Seluruh proses pengajuan dan persetujuan dilakukan secara daring tanpa memerlukan kunjungan fisik ke kantor layanan, menghemat waktu dan tenaga secara signifikan.
- Integrasi Ekosistem E-Commerce: Ketersediaan fitur yang melekat langsung pada platform belanja daring meminimalkan risiko penipuan dan memastikan keaslian produk melalui jaringan merchant resmi yang terverifikasi.
- Fleksibilitas Tenor: Tersedianya berbagai pilihan jangka waktu pembayaran memberikan keleluasaan bagi konsumen untuk menyesuaikan besaran cicilan dengan arus kas bulanan mereka.
- Promosi dan Penawaran Khusus: Seringkali terdapat program subsidi bunga, potongan harga khusus, atau voucher cashback yang dapat mengurangi total beban pengeluaran secara keseluruhan.
Evaluasi Objektif: Kekurangan dan Risiko Finansial
Sebagai bentuk ulasan yang komprehensif dan berimbang, pengungkapan terhadap berbagai batasan serta potensi risiko operasional merupakan suatu kewajiban mutlak demi menjaga integritas informasi.
Berdasarkan pengamatan terhadap batasan sistem, terdapat beberapa kelemahan krusial yang patut diwaspadai oleh calon pengguna:
Pertama, penetapan limit kredit awal seringkali belum mencakup keseluruhan harga perangkat kelas atas, sehingga pengguna kerap kali harus menyertakan pembayaran uang muka (down payment) secara tunai melalui metode kombinasi pembayaran.
Kedua, penerapan denda keterlambatan yang bersifat kumulatif dapat dengan cepat melipatgandakan beban finansial apabila debitur mengalami kendala likuiditas mendadak.
Ketiga, ketergantungan pada algoritma penilaian kredit otomatis terkadang menimbulkan kendala bagi individu dengan riwayat transaksi digital yang masih minim, berujung pada penolakan pengajuan tanpa penjelasan substantif yang mendalam dari sistem.
Kesesuaian Target Pengguna: Siapa yang Diuntungkan?
Mempertimbangkan berbagai karakteristik, keunggulan, serta batasan yang telah diuraikan, program pembiayaan ini tidak secara universal sesuai untuk seluruh lapisan masyarakat.
Analisis kesesuaian menunjukkan bahwa fasilitas ini sangat ideal bagi profesional muda atau pekerja kreatif yang memiliki arus kas bulanan stabil, membutuhkan pembaruan perangkat kerja secara mendesak untuk menunjang produktivitas, serta memiliki disiplin tinggi dalam manajemen keuangan pribadi.
Sebaliknya, layanan ini tidak disarankan bagi individu yang belum memiliki sumber pendapatan tetap, rentan terhadap impulsivitas belanja daring, atau mengandalkan skema gali-lubang tutup-lubang untuk melunasi kewajiban finansial bulanan.
Keputusan untuk memanfaatkan instrumen kredit harus senantiasa didasarkan pada proyeksi kemampuan bayar yang realistis, bukan sekadar keinginan sesaat untuk mengikuti tren teknologi mutakhir.
Kesimpulan
Secara keseluruhan, pemanfaatan instrumen pembiayaan digital untuk pengadaan perangkat telekomunikasi mutakhir melalui program cicilan iphone duo 2026 shopeepaylater menawarkan solusi yang sangat praktis, cepat, dan terstruktur bagi masyarakat modern.
Keunggulan utamanya terletak pada efisiensi proses, integrasi ekosistem belanja, serta fleksibilitas tenor pembayaran yang meringankan beban likuiditas awal.
Namun demikian, pengguna tetap dituntut untuk memiliki kesadaran finansial yang tinggi, memahami struktur biaya secara menyeluruh, serta mewaspadai risiko denda dan akumulasi utang.
Dengan pendekatan yang rasional, terukur, dan berbasis perencanaan anggaran yang matang, fasilitas pembiayaan ini dapat dimanfaatkan secara optimal tanpa menimbulkan distorsi negatif terhadap stabilitas keuangan jangka panjang.
Pertanyaan Umum (FAQ)
Bagaimana cara mengaktifkan fasilitas cicilan iphone duo 2026 shopeepaylater?
Fasilitas dapat diaktifkan melalui menu verifikasi identitas di aplikasi e-commerce terkait dengan melampirkan kartu identitas resmi dan mengikuti prosedur validasi data pribadi yang ditetapkan oleh penyedia layanan.
Berapa kisaran suku bunga yang dibebankan pada program cicilan ini?
Suku bunga bervariasi tergantung pada pilihan tenor pembayaran yang disetujui, biasanya berkisar antara persentase standar bulanan yang telah diatur dalam ketentuan layanan resmi platform pembiayaan.
Apa saja risiko utama yang harus diantisipasi pengguna layanan pembiayaan digital?
Risiko utama meliputi beban tambahan dari akumulasi suku bunga, potensi denda keterlambatan pembayaran yang signifikan, serta dampak negatif terhadap skor kredit pribadi apabila terjadi gagal bayar.
Apakah limit ShopeePayLater dapat dinaikkan secara otomatis untuk pembelian perangkat bernilai tinggi?
Kenaikan limit dapat terjadi secara berkala berdasarkan konsistensi penggunaan positif dan ketepatan waktu pembayaran, namun pengguna juga dapat mengajukan peninjauan limit sesuai kebijakan sistem yang berlaku.
Bagaimana prosedur penyelesaian sanksi keterlambatan pembayaran cicilan?
Penyelesaian dilakukan dengan segera melunasi total tagihan tertunggak beserta denda kumulatif yang tertera di aplikasi melalui metode pembayaran yang didukung sebelum tenggat waktu penangguhan akun diberlakukan.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Rahma Yuliani