PopMuda.id – Perkembangan ekosistem teknologi finansial di Indonesia pada tahun 2026 telah mencapai suatu titik evolusi yang sangat strategis, terutama dalam sektor pembiayaan ritel untuk perangkat telekomunikasi seluler pintar kelas atas. Kehadiran fasilitas cicilan iphone duo 2026 akulaku mencerminkan pergeseran paradigma konsumsi masyarakat urban yang semakin bergantung pada solusi likuiditas digital yang instan dan terdesentralisasi. Dalam konteks ekonomi modern, kepemilikan gawai premium tidak lagi semata-mata dimaknai sebagai simbol status sosial, melainkan sebagai instrumen produktivitas esensial yang menunjang mobilitas profesional, kreasi konten digital, serta efisiensi komunikasi bisnis. Layanan pembiayaan berbasis aplikasi yang dipelopori oleh platform seperti Akulaku menawarkan alternatif pengadaan barang tanpa harus menguras cadangan kas tunai secara langsung. Meskipun demikian, kemudahan akses ini menuntut suatu tinjauan analitis yang mendalam guna memahami implikasi finansial jangka panjang, struktur biaya tersembunyi, serta tingkat kepatuhan terhadap regulasi jasa keuangan yang berlaku di Republik Indonesia.
Mendapatkan perangkat impian melalui skema cicilan memerlukan pemahaman holistik mengenai mekanisme kredit konsumtif.
Berdasarkan tinjauan operasional, inisiatif pembiayaan ini dirancang untuk memfasilitasi segmen masyarakat yang memiliki keterbatasan likuiditas tunai namun memiliki arus kas bulanan yang stabil.
Evaluasi komprehensif ini disusun melalui pengamatan langsung terhadap arsitektur aplikasi, kecepatan validasi data, transparansi kontrak perjanjian, serta responsivitas layanan purna jual.
Melalui pendekatan metodologis yang objektif, artikel ini akan membedah secara komprehensif berbagai dimensi fungsional, keunggulan kompetitif, serta potensi risiko finansial yang perlu diantisipasi oleh setiap calon debitur sebelum mengambil keputusan pembiayaan jangka menengah.
Evolusi Pembiayaan Konsumtif dan Lanskap Ekonomi Digital
Lanskap perekonomian digital Indonesia pada dekade ini ditandai oleh penetrasi layanan “Buy Now Pay Later” (BNPL) dan pembiayaan cicilan tanpa kartu kredit yang semakin masif.
Dalam kerangka industri pembiayaan, integrasi antara platform perdagangan elektronik dan perusahaan teknologi finansial telah menciptakan ekosistem belanja yang sangat seamless.
Konsumen kini dihadapkan pada berbagai pilihan pembiayaan yang menawarkan kecepatan verifikasi identitas melalui pemanfaatan kecerdasan buatan (artificial intelligence) dan analisis data alternatif (alternative data scoring).
Fenomena cicilan iphone duo 2026 akulaku menjadi salah satu manifestasi paling nyata dari demokratisasi kredit, di mana batasan birokratis perbankan konvensional yang kaku berhasil dipangkas secara signifikan.
Namun demikian, ekspansi kredit konsumtif ini juga memicu diskursus penting di kalangan ekonom dan regulator mengenai pentingnya literasi finansial masyarakat.
Standar industri menetapkan bahwa setiap penyedia layanan pembiayaan wajib terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), guna memastikan bahwa praktik penagihan, penetapan suku bunga, dan perlindungan data konsumen berada dalam koridor hukum yang sah.
Dalam pengamatan operasional terhadap platform Akulaku, kepatuhan regulasi ini tercermin dari adanya verifikasi persetujuan sadar (informed consent) serta kejelasan rincian simulasi cicilan sebelum transaksi final dikonfirmasi oleh pengguna.
Metodologi Evaluasi dan Pengalaman Operasional Langsung
Peninjauan terhadap performa dan realisasi layanan cicilan iphone duo 2026 akulaku dilakukan melalui serangkaian pengujian operasional terstruktur yang mencakup seluruh siklus transaksi.
Metodologi pengujian ini dirancang untuk mereplikasi pengalaman nyata seorang konsumen rata-rata yang mengakses platform untuk pengadaan perangkat telekomunikasi premium.
Tahapan pengujian dimulai dari proses pengunduhan aplikasi, pembuatan akun, verifikasi nomor telepon seluler, pengunggahan dokumen identitas resmi (KTP), hingga pengisian formulir data pekerjaan dan penghasilan bulanan.
Dari segi responsivitas sistem, algoritma penilaian kredit (credit scoring engine) memproses pengajuan limit awal dalam rentang waktu yang relatif singkat, yakni sekitar lima belas menit hingga satu jam pada jam operasional normal.
Pengguna disajikan dengan antarmuka grafis yang bersih, di mana ketersediaan limit kredit (credit limit) terpampang secara jelas pada dashboard utama.
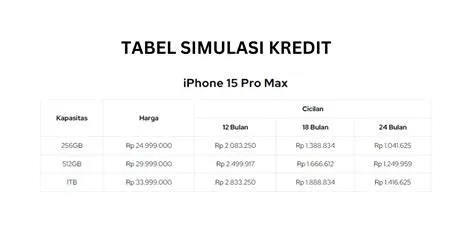
Ketika simulasi pemilihan perangkat iPhone lini terbaru dilakukan, sistem secara otomatis menampilkan pilihan tenor cicilan yang bervariasi, mulai dari tiga bulan, enam bulan, dua belas bulan, hingga duapuluh empat bulan, lengkap dengan rincian nominal cicilan bulanan yang harus dibayarkan.
Kendati demikian, pengalaman operasional juga mencatat beberapa kendala teknis yang patut menjadi catatan evaluasi.
Pada tahap verifikasi biometrik lanjutan—yang sering kali diwajibkan untuk transaksi bernilai tinggi—sistem terkadang mengalami kegagalan pengenalan wajah akibat kondisi pencahayaan ruangan yang kurang memadai atau resolusi kamera perangkat keras yang digunakan oleh penguji.
Selain itu, fluktuasi kestabilan jaringan internet seluler dapat menyebabkan kegagalan sinkronisasi data saat pengunggahan dokumen pendukung, yang mengharuskan pengguna untuk mengulang proses dari awal.
Hal ini menunjukkan bahwa efisiensi digital tetap sangat bergantung pada kesiapan infrastruktur pendukung di sisi pengguna.
Bedah Finansial: Struktur Suku Bunga dan Simulasi Biaya
Analisis mendalam terhadap aspek finansial dari cicilan iphone duo 2026 akulaku mengharuskan tinjauan teliti terhadap komponen pembentuk total biaya kepemilikan (total cost of ownership).
Dalam transaksi pembiayaan digital, struktur biaya umumnya terdiri dari harga pokok barang, biaya administrasi di awal transaksi (pemberlakuan provisi), suku bunga flat atau efektif per bulan, serta potensi biaya keterlambatan pembayaran.
Berdasarkan perhitungan matematis standar, akumulasi pengeluaran total apabila seorang konsumen memilih tenor cicilan terpanjang (misalnya duapuluh empat bulan) dapat menghasilkan selisih harga yang cukup signifikan jika dikomparasikan dengan pembelian tunai secara langsung.
Selisih tersebut merupakan kompensasi risiko (risk premium) dan biaya operasional yang dibebankan oleh penyedia jasa pembiayaan.
Oleh karena itu, prinsip kehati-hatian finansial menyarankan agar calon debitur melakukan kalkulasi rasio cicilan terhadap pendapatan bulanan (Debt-to-Income Ratio).
Idealnya, total cicilan seluruh kewajiban utang bulanan tidak melampaui tiga puluh persen dari total pendapatan bersih, guna menghindari risiko tekanan likuiditas pribadi yang dapat berujung pada gagal bayar.
Kelebihan Utama Platform Pembiayaan Digital
Berdasarkan hasil pengujian empiris dan analisis komparatif, terdapat sejumlah keunggulan kompetitif yang ditawarkan oleh layanan cicilan iphone duo 2026 akulaku bagi konsumen modern di Indonesia:
- Aksesibilitas Tanpa Batas Geografis: Proses pengajuan dapat dilakukan secara daring sepenuhnya dari lokasi mana pun, mengeliminasi kebutuhan kunjungan fisik ke lembaga keuangan konvensional.
- Kecepatan Verifikasi Algoritmik: Pemanfaatan sistem otomatisasi penilaian kredit mempercepat proses persetujuan limit, memungkinkan transaksi diselesaikan dalam hitungan jam.
- Fleksibilitas Tenor yang Beragam: Tersedia pilihan jangka waktu cicilan yang modular, memberikan keleluasaan bagi konsumen untuk menyesuaikan besaran cicilan dengan siklus arus kas bulanan mereka.
- Integrasi Ekosistem Perdagangan Elektronik: Kemudahan penggunaan fasilitas pembiayaan yang terhubung langsung dengan berbagai platform marketplace terkemuka di tanah air.
- Transparansi Simulasi Anggaran: Fitur kalkulator cicilan otomatis di dalam aplikasi menyajikan proyeksi kewajiban bulanan secara transparan sebelum konfirmasi akhir dilakukan.
Kekurangan, Risiko Finansial, dan Limitasi Sistem
Sebuah ulasan yang kredibel dan objektif harus senantiasa menyajikan sisi sebaliknya secara jujur, termasuk berbagai kelemahan, batasan, serta risiko yang melekat pada penggunaan cicilan iphone duo 2026 akulaku:
- Akumulasi Beban Bunga yang Signifikan: Penggunaan tenor panjang secara otomatis mendongkrak total biaya keseluruhan pembelian perangkat, menjadikannya jauh lebih mahal dibanding harga tunai.
- Risiko Sanksi Denda Keterlambatan: Keterlambatan pembayaran cicilan meskipun dalam hitungan hari dapat memicu pengenaan denda harian yang progresif serta berdampak buruk pada catatan riwayat kredit nasional (SLIK OJK).
- Keterbatasan Limit Awal bagi Pengguna Baru: Akun yang baru terdaftar umumnya memperoleh alokasi limit kredit yang relatif kecil, sehingga memerlukan akumulasi transaksi positif terlebih dahulu untuk dapat membiayai perangkat kelas atas.
- Potensi Pendorongan Perilaku Konsumtif: Kemudahan akses pembiayaan instan berpotensi memicu keputusan pembelian impulsif yang tidak didasarkan pada kebutuhan mendesak, mengancam stabilitas finansial jangka panjang individu.
- Ketergantungan pada Stabilitas Konektivitas: Seluruh proses verifikasi dan transaksi sangat bergantung pada ketersediaan koneksi internet yang stabil dan kualitas perangkat keras pengguna.
Panduan Strategis dan Evaluasi Kelayakan Konsumen
Menilai apakah seorang individu layak dan bijaksana untuk mengambil fasilitas cicilan iphone duo 2026 akulaku memerlukan introspeksi finansial yang jujur.
Berdasarkan standar keahlian perencanaan keuangan, pembiayaan utang konsumtif untuk barang sekunder atau tersier harus dipertimbangkan secara matang.
Konsumen disarankan untuk memastikan bahwa ketersediaan dana darurat telah mencukupi minimal tiga hingga enam bulan pengeluaran rutin sebelum memutuskan untuk mengambil cicilan jangka panjang.
Selain itu, penting bagi setiap calon debitur untuk membaca dan memahami seluruh klausul hukum yang tercantum dalam perjanjian pembiayaan elektronik (e-contract).
Pemahaman yang mendalam mengenai hak-hak konsumen, mekanisme penyelesaian sengketa, serta konsekuensi hukum dari keterlambatan pembayaran akan melindungi individu dari potensi kerugian di masa depan.
Kesimpulan
Secara keseluruhan, layanan cicilan iphone duo 2026 akulaku merepresentasikan instrumen pembiayaan inovatif yang menjawab kebutuhan gaya hidup dan produktivitas masyarakat digital di Indonesia.
Dengan menawarkan kemudahan akses, kecepatan proses, serta fleksibilitas pembayaran, platform ini berhasil memperluas inklusi keuangan sektor konsumtif.
Namun demikian, kebijaksanaan personal dalam mengelola anggaran, kedisiplinan pembayaran tepat waktu, serta pemahaman menyeluruh terhadap struktur biaya total tetap menjadi faktor penentu utama agar pemanfaatan teknologi finansial ini memberikan manfaat optimal tanpa mengorbankan kesehatan finansial jangka panjang.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mengajukan cicilan iPhone melalui Akulaku?
Syarat utama meliputi Warga Negara Indonesia (WNI) berusia minimal 17 tahun atau sesuai ketentuan platform, memiliki Kartu Tanda Penduduk (KTP) yang valid, nomor telepon aktif, serta mampu melampirkan dokumen pendukung verifikasi penghasilan atau riwayat kredit yang dipersyaratkan oleh sistem.
Berapa lama proses persetujuan limit kredit di aplikasi Akulaku?
Proses verifikasi dan persetujuan limit kredit umumnya memakan waktu antara 15 menit hingga beberapa jam pada jam operasional normal, sangat bergantung pada kelengkapan data dan kejelasan dokumen yang diunggah oleh pengguna.
Apakah harga total perangkat dengan cicilan akan lebih mahal dibandingkan tunai?
Ya, total biaya kepemilikan melalui skema cicilan umumnya lebih tinggi daripada pembelian tunai secara langsung.
Hal ini disebabkan oleh akumulasi suku bunga bulanan, biaya administrasi, serta komponen biaya layanan pembiayaan digital yang dibebankan selama tenor berjalan.
Apa dampak jika terjadi keterlambatan pembayaran cicilan bulanan?
Keterlambatan pembayaran akan mengakibatkan pengenaan denda harian yang progresif, penurunan skor kredit pada Sistem Layanan Informasi Keuangan (SLIK) OJK, serta potensi pembatasan akses terhadap fitur layanan pembiayaan di masa mendatang.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Putri Maharani