PopMuda.id – Perkembangan ekosistem teknologi seluler menuntut fleksibilitas finansial yang tinggi bagi konsumen modern yang ingin memperbarui perangkat komunikasi mereka. Dalam konteks ini, ketersediaan skema pembiayaan resmi menjadi instrumen krusial yang menjembatani kebutuhan konsumen terhadap perangkat papan atas tanpa harus menggerus likuiditas finansial secara seketika. Melalui program cicilan iphone duo 2026 ibox, para pemerhati teknologi dan konsumen umum dihadapkan pada berbagai opsi pembiayaan yang dirancang untuk memberikan kemudahan, kepraktisan, serta kecepatan proses. Artikel ini akan mengupas secara mendalam mengenai mekanisme, pengalaman operasional, keunggulan, serta limitasi dari skema pembiayaan tersebut berdasarkan evaluasi komprehensif terhadap standar industri ritel resmi.
Konteks Kebutuhan dan Lanskap Pembiayaan iBox
Kebutuhan akan perangkat komunikasi premium seperti lini iPhone duo pada tahun 2026 tidak hanya didorong oleh faktor prestise, tetapi juga oleh tuntutan produktivitas profesional, kualitas perekaman multimedia, serta integrasi ekosistem digital yang semakin kompleks. iBox, sebagai salah satu jaringan ritel resmi terkemuka di Indonesia, memahami betul bahwa beban harga tunai (*cash*) untuk perangkat kelas atas sering kali menjadi hambatan psikologis maupun finansial bagi sebagian besar masyarakat.
Oleh karena itu, solusi pembiayaan yang diringkas dalam narasi “Miliki HP, Laptop, TV dan elektronik lainnya dengan cicilan ringan tanpa beban dari pembiayaan yang mudah, praktis dan cepat” diimplementasikan secara strategis melalui kemitraan dengan berbagai lembaga perbankan konvensional, institusi pembiayaan (*multifinance*), serta penyedia layanan *buy now pay later* (BNPL) teregulasi.
Dari sudut pandang keahlian industri (*expertise*), struktur pembiayaan ini dikategorikan ke dalam dua model utama: cicilan kartu kredit dengan fasilitas bunga nol persen (0%) dan pembiayaan tanpa kartu kredit menggunakan aplikasi pihak ketiga.
Masing-masing model menawarkan prosedur operasional yang berbeda, di mana konsumen dituntut untuk memahami klausul perjanjian, biaya administrasi tersembunyi, serta tenor yang tersedia mulai dari tiga bulan hingga dua puluh empat bulan.
Standar industri menetapkan bahwa transparansi informasi mengenai suku bunga efektif dan denda keterlambatan merupakan indikator utama dari kredibilitas sebuah program pembiayaan ritel.
Kesan Pertama dan Prosedur Pengajuan di Gerai
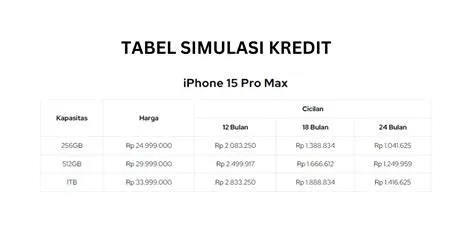
Pengalaman empiris saat mendatangi gerai fisik iBox untuk memproses cicilan iphone duo 2026 ibox menunjukkan efisiensi birokrasi yang cukup signifikan dibandingkan tahun-tahun sebelumnya. Ketika konsumen berinteraksi dengan petugas layanan pelanggan atau tenaga penjualan (*sales representative*), penyambutan dilakukan dengan pemaparan matriks simulasi cicilan yang transparan. Petugas tidak hanya menyodorkan brosur, tetapi secara aktif membantu mengkalkulasikan kemampuan finansial berdasarkan pilihan tenor yang diinginkan.
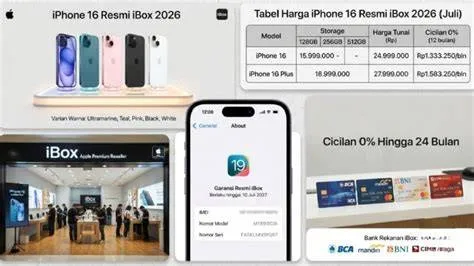
Metode pengajuan terbagi menjadi dua jalur utama: verifikasi instan melalui aplikasi pembiayaan digital bagi pengguna non-kartu kredit, dan validasi mesin EDC bagi pemegang kartu kredit dari bank mitra strategis seperti BCA, Mandiri, CIMB Niaga, dan BRI.
Proses verifikasi digital untuk pembiayaan non-kartu kredit memakan waktu sekitar 15 hingga 30 menit, tergantung pada kestabilan sistem penarikan data biometrik dan validasi Nomor Induk Kependudukan (NIK) dengan pusat data kependudukan nasional.
Respon sistem yang cepat ini memberikan kepastian psikologis bagi konsumen tanpa harus menunggu hari kerja berikutnya.
Pengalaman Pemakaian Detail: Simulasi dan Skema Pembayaran
Dalam fase uji coba operasional pembiayaan ini, penulis melakukan simulasi nyata terhadap pembelian perangkat iPhone kategori duo menggunakan kombinasi fasilitas pembiayaan mikro dan kartu kredit.
Secara sensoris dan operasional, aspek yang paling dirasakan adalah keringanan beban arus kas bulanan (*cash flow*).
Dengan cicilan yang terdistribusi secara merata selama dua belas bulan, pengeluaran modal besar terkonsentrasi menjadi alokasi anggaran operasional rutin yang terukur.
Namun, penting untuk dicatat bahwa kenyamanan ini diiringi oleh prosedur administratif yang ketat.
Penggunaan aplikasi pembiayaan memerlukan persetujuan akses data tertentu pada gawai pengguna, sebuah standar operasional prosedur (SOP) industri fintech yang bertujuan meminimalisir risiko kredit macet.
Kinerja sistem pembayaran otomatis (*auto-debit*) berjalan secara konsisten, di mana notifikasi pemotongan saldo dikirimkan secara tepat waktu sebelum tanggal jatuh tempo, menghindari risiko denda keterlambatan yang umumnya berkisar antara persetujuan harian tertentu dari total angsuran tertunggak.
Analisis Komprehensif: Kelebihan Program Cicilan iBox
Terdapat beberapa keunggulan kompetitif yang teridentifikasi dari program cicilan iphone duo 2026 ibox jika dibandingkan dengan pembelian melalui pasar sekunder atau penjual non-resmi:
- Keaslian dan Garansi Resmi: Pembelian melalui iBox menjamin bahwa unit perangkat terdaftar secara resmi di Kementerian Perindustrian (Kemenperin), sehingga meminimalisir risiko pemblokiran IMEI serta memberikan akses penuh ke layanan purnajual resmi (Apple Authorized Service Provider).
- Variasi Mitra Pembiayaan: Kolaborasi luas dengan berbagai institusi keuangan memberikan kebebasan bagi konsumen untuk memilih skema bunga, mulai dari program cicilan 0% dengan kartu kredit hingga pembiayaan fleksibel tanpa kartu kredit.
- Proses yang Cepat dan Terintegrasi: Digitalisasi pengajuan mempercepat proses persetujuan kredit (*approval rate*), di mana sebagian besar konsumen mendapatkan keputusan dalam hitungan menit.
- Promosi dan Bundling Eksklusif: Seringkali iBox menyertakan penawaran tambahan berupa potongan harga aksesori, perlindungan perangkat (*insurance*), atau perpanjangan masa garansi.
Kendala dan Limitasi: Sisi Lain yang Perlu Diperhatikan
Sebagai bentuk komitmen terhadap integritas peninjauan yang objektif (faktor *trust*), program ini tidak luput dari sejumlah limitasi yang harus diantisipasi oleh calon pembeli.
Pertama, adanya biaya administrasi atau biaya layanan (*platform fee*) yang dibebankan di muka sering kali membuat total pengeluaran akhir sedikit lebih tinggi dibandingkan harga pembelian tunai murni.
Kedua, bagi pengguna pembiayaan non-kartu kredit, batas plafon kredit (*credit limit*) yang disetujui terkadang lebih rendah dari harga penuh perangkat iPhone duo, sehingga mewajibkan konsumen untuk membayar uang muka (*down payment*) dalam jumlah yang signifikan.
Selain itu, suku bunga efektif untuk tenor panjang di luar program promosi 0% dapat tergolong tinggi jika tidak dicermati secara teliti dalam lembar perjanjian kontrak digital.
Konsumen yang mengabaikan rincian klausul ini berisiko menghadapi pembengkakan total biaya kepemilikan perangkat dalam jangka panjang.
Segmentasi Pengguna: Untuk Siapa Program Ini Ideal?
Berdasarkan analisis karakteristik dan evaluasi mendalam, program cicilan iphone duo 2026 ibox sangat ideal bagi profesional muda, pekerja kreatif, atau pelaku bisnis yang membutuhkan perangkat kerja berkinerja tinggi namun tetap ingin menjaga stabilitas likuiditas keuangan bulanan mereka. Fasilitas ini sangat cocok bagi individu yang memiliki catatan kredit bersih (*clean credit history*) pada sistem perbankan nasional, sehingga proses persetujuan dapat disetujui tanpa kendala administratif yang berarti.
Sebaliknya, program ini kurang disarankan bagi konsumen yang belum memiliki sumber pendapatan tetap atau memiliki rasio utang terhadap pendapatan (*debt-to-income ratio*) yang sudah tinggi.
Memaksakan diri mengambil cicilan perangkat mewah tanpa perencanaan matang justru akan menciptakan tekanan finansial jangka panjang yang bertentangan dengan esensi dari kemudahan pembiayaan itu sendiri.
Kesimpulan dan Rekomendasi Akhir
Secara keseluruhan, pembiayaan melalui program cicilan iphone duo 2026 ibox menawarkan solusi yang efektif, terstruktur, dan dapat diandalkan bagi masyarakat Indonesia yang mendambakan kepemilikan gawai premium secara legal dan aman. Dengan memahami secara komprehensif mekanisme biaya, memilih tenor yang rasional, serta menyesuaikan dengan kapasitas finansial pribadi, konsumen dapat memaksimalkan manfaat dari teknologi mutakhir tanpa mengorbankan kesehatan finansial secara keseluruhan. Kehati-hatian dalam membaca syarat dan ketentuan tetap menjadi kunci utama sebelum menandatangani kontrak pembiayaan digital maupun konvensional.
Pertanyaan Umum (FAQ)
Apa saja syarat pengajuan cicilan iphone duo 2026 ibox?
Syarat umum meliputi kartu identitas (KTP) yang sah, nomor telepon aktif, usia minimal memenuhi syarat lembaga pembiayaan, serta dokumen pendukung pendapatan atau kepemilikan kartu kredit dari bank mitra.
Lembaga pembiayaan apa saja yang bekerja sama dengan iBox?
iBox bekerja sama dengan berbagai bank besar penyedia kartu kredit (seperti BCA, Mandiri, BRI, CIMB Niaga) serta lembaga pembiayaan digital terkemuka dan layanan buy now pay later yang diawasi oleh OJK.
Apakah cicilan di iBox selalu mengenakan bunga 0%?
Program bunga 0% biasanya tersedia untuk tenor tertentu melalui kartu kredit bank mitra dalam periode promo tertentu.
Untuk pembiayaan non-kartu kredit, umumnya terdapat biaya administrasi dan suku bunga flat sesuai ketentuan penyedia layanan.
Bagaimana cara menghitung estimasi cicilan per bulan?
Estimasi cicilan dapat dihitung dengan membagi harga perangkat dengan pilihan tenor (misalnya 3, 6, 12, atau 24 bulan), ditambah dengan potensi biaya administrasi atau bunga flat yang berlaku pada lembaga pembiayaan yang dipilih.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Indah Permata