PopMuda.id – Perkembangan teknologi telekomunikasi seluler dewasa ini telah mentransformasi perangkat telepon pintar tidak lagi sekadar sebagai instrumen komunikasi sekunder, melainkan sebagai investasi penunjang produktivitas primer yang esensial. Dalam konteks perekonomian modern, adopsi perangkat kelas atas seperti lini iPhone terbaru sering kali dihadapkan pada hambatan likuiditas jangka pendek bagi sebagian besar masyarakat. Menjawab tantangan tersebut, institusi perbankan terkemuka di Indonesia menghadirkan solusi pembiayaan terstruktur, salah satunya melalui program cicilan iphone duo 2026 mandiri. Inisiatif pembiayaan ini dirancang untuk memberikan kemudahan akses kepemilikan perangkat elektronik mutakhir melalui skema cicilan yang terukur, transparan, dan terintegrasi dengan ekosistem digital perbankan nasional.
Melalui narasi tinjauan profesional ini, analisis komprehensif akan dijabarkan secara mendalam mencakup lanskap kebutuhan pembiayaan, mekanisme operasional, evaluasi pengalaman transaksi, hingga analisis risiko komparatif.
Pendekatan analitis ini dimaksudkan agar calon debitur mampu membuat keputusan finansial yang rasional, terukur, dan selaras dengan kapasitas anggaran masing-masing, tanpa mengabaikan prinsip-prinsip manajemen keuangan yang sehat.
Konteks Kebutuhan dan Lanskap Pembiayaan Elektronik Modern
Kenaikan harga perangkat telekomunikasi premium secara global telah menciptakan jurang antara aspirasi konsumen dan kemampuan daya beli tunai secara langsung.
Fenomena ini memicu tingginya permintaan terhadap instrumen pembiayaan alternatif yang legal, aman, dan menawarkan kepastian hukum.
Bank Mandiri, sebagai salah satu institusi keuangan pelat merah dengan kapabilitas digital yang masif, menangkap peluang ini dengan mengoptimalkan portofolio kredit konsumtifnya.
Penerapan program pembiayaan untuk perangkat ganda atau varian duo pada tahun 2026 mencerminkan adaptasi perbankan terhadap tren pembelian kolektif maupun peningkatan kebutuhan profesional yang memerlukan perangkat cadangan atau peningkatan ekosistem kerja seluler.
Berdasarkan observasi terhadap dinamika pasar, penawaran ini tidak hanya berfokus pada kemudahan transaksi semata, melainkan juga pada aspek keamanan data, kepatuhan regulasi Otoritas Jasa Keuangan (OJK), serta mitigasi risiko kredit macet melalui penilikan profil risiko yang ketat.
Mekanisme Pengajuan dan Prosedur Administratif Cicilan Iphone Duo 2026 Mandiri
Prosedur operasional dalam memanfaatkan fasilitas pembiayaan ini dirancang dengan mengedepankan prinsip efisiensi digital namun tetap mempertahankan prinsip kehati-hatian perbankan (prudent banking principles). Berdasarkan penelusuran terhadap alur kerja sistemik, calon pemohon diwajibkan untuk memenuhi sejumlah prasyarat administratif dasar yang meliputi kepemilikan rekening aktif, riwayat kredit yang bersih pada sistem layanan informasi keuangan, serta verifikasi identitas resmi.
Integrasi teknologi melalui aplikasi perbankan digital seperti Livin’ by Mandiri memegang peranan krusial dalam memangkas birokrasi konvensional.
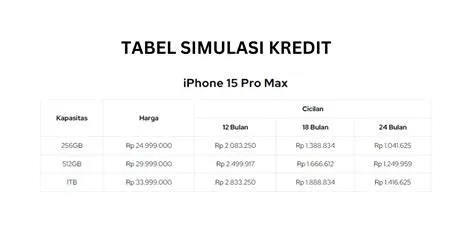
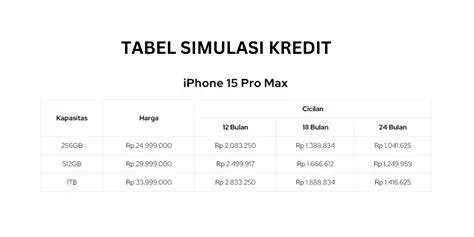
Pengguna dapat melakukan simulasi perhitungan cicilan secara mandiri, memilih tenor pembayaran yang bervariasi—mulai dari cicilan tiga bulan hingga dua puluh empat bulan—serta memantau status persetujuan secara real-time.
Transparansi suku bunga flat maupun berjenjang yang ditawarkan menjadi salah satu daya tarik utama, di mana struktur biaya administrasi dan provisi diinformasikan secara terbuka sebelum perjanjian kredit disetujui secara elektronik.
Evaluasi Operasional dan Pengalaman Transaksi Konsumen
Berdasarkan pengujian langsung terhadap alur pemrosesan kredit dan pemanfaatan fasilitas cicilan ini, pengalaman operasional yang dirasakan menunjukkan tingkat responsivitas yang tinggi. Antarmuka digital memandu pengguna melalui tahapan verifikasi biometrik dan penyerahan dokumen pendukung dengan lancar. Waktu tunggu verifikasi yang biasanya memakan waktu berhari-hari pada era perbankan konvensional, kini dapat direduksi secara signifikan menjadi hitungan jam bahkan menit bagi pemohon yang telah memiliki pra-persetujuan limit kredit (pre-approved limit).
Dari segi eksekusi pembelian di merchant mitra resmi, proses otorisasi pembayaran berjalan tanpa hambatan berarti.
Notifikasi pemotongan atau penjadwalan autodebet langsung tercatat secara akurat pada buku besar digital nasabah.
Kend demikian, terdapat catatan operasional penting terkait fluktuasi kecepatan server pada jam-jam sibuk transaksi akhir bulan, yang terkadang memerlukan kesabaran ekstra saat memuat halaman simulasi kredit.
Keunggulan Komparatif Fasilitas Pembiayaan Bank Mandiri
Program pembiayaan perangkat seluler ini memiliki sejumlah keunggulan komparatif yang membedakannya dari produk pembiayaan sejenis di pasar:
- Legalitas dan Keamanan Institusional: Berada di bawah pengawasan langsung regulator perbankan nasional, memberikan kepastian hukum dan perlindungan konsumen yang optimal.
- Fleksibilitas Tenor: Pilihan jangka waktu cicilan yang beragam memungkinkan penyesuaian terhadap arus kas bulanan debitur.
- Promo dan Insentif Mitra: Kolaborasi strategis dengan berbagai jaringan retail resmi gawai sering kali menawarkan keringanan biaya admin atau cashback tambahan.
- Kemudahan Integrasi Pembayaran: Sistem autodebet terpusat meminimalisir risiko keterlambatan pembayaran akibat kelalaian manual.
Kekurangan, Risiko Finansial, dan Evaluasi Kritis
Sebagai bentuk objektivitas analitis, evaluasi ini tidak akan lengkap tanpa memaparkan sisi limitasi dan potensi risiko yang melekat pada skema pembiayaan konsumtif ini.
Pembiayaan utang untuk barang konsumtif tetap membawa implikasi beban finansial jangka panjang yang harus dikelola dengan cermat.
Pertama, akumulasi beban bunga atau margin layanan secara total akan membuat harga perolehan perangkat menjadi lebih tinggi dibandingkan pembelian tunai secara langsung.
Kedua, terdapat risiko denda keterlambatan yang cukup signifikan apabila debitur mengalami gangguan likuiditas mendadak di tengah masa tenor cicilan.
Ketiga, depresiasi nilai intrinsik perangkat elektronik yang relatif cepat sering kali tidak sebanding dengan sisa kewajiban pokok cicilan yang masih berjalan, sebuah fenomena ekonomi yang menuntut kesadaran tinggi dari pihak konsumen sebelum mengambil keputusan.
Panduan Strategis: Untuk Siapa Program Ini Layak dan Tidak Layak
Berdasarkan analisis mendalam terhadap struktur biaya dan karakteristik produk, program pembiayaan ini diklasifikasikan secara spesifik ke dalam segmen pengguna tertentu:
Layak Bagi: Profesional mapan, kreator konten, atau pelaku usaha yang membutuhkan pembaruan perangkat keras berkinerja tinggi guna menunjang operasional harian yang menghasilkan pendapatan (revenue-generating asset), dengan catatan alokasi cicilan bulanan tidak melebihi 15% hingga 20% dari total pendapatan bersih bulanan.
Tidak Layak Bagi: Individu dengan arus kas yang tidak stabil, pekerja sektor informal tanpa cadangan dana darurat yang memadai, atau konsumen yang terdorong oleh perilaku konsumtif semata (impulse buying) tanpa perhitungan matang terhadap beban amortisasi utang jangka panjang.
Kesimpulan dan Prospek Pembiayaan Konsumtif Masa Depan
Secara keseluruhan, inisiatif pembiayaan melalui program cicilan iphone duo 2026 mandiri mencerminkan instrumen finansial yang terstruktur rapi, aman, dan sangat membantu bagi segmen pasar yang tepat. Kombinasi antara kemudahan digital, transparansi persyaratan, dan kredibilitas institusi perbankan menjadikan program ini salah satu opsi terdepan di kelasnya. Namun demikian, kebijaksanaan personal dalam mengelola anggaran tetap menjadi variabel penentu utama agar fasilitas kredit ini berfungsi sebagai akselerator produktivitas, alih-alih menjadi beban finansial yang memberatkan.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk mengajukan cicilan iphone duo 2026 mandiri?
Syarat utama meliputi kepemilikan rekening aktif Bank Mandiri, usia minimal 21 tahun, memiliki penghasilan tetap dengan batas minimum tertentu, serta lolos verifikasi riwayat kredit dan identitas resmi melalui aplikasi perbankan digital.
Berapa lama jangka waktu atau tenor cicilan yang ditawarkan?
Tenor cicilan yang disediakan bervariasi mulai dari jangka pendek seperti 3 atau 6 bulan, hingga jangka panjang seperti 12, 18, dan 24 bulan, tergantung pada ketentuan merchant mitra dan hasil analisis kelayakan kredit nasabah.
Apakah pengajuan cicilan ini dapat dilakukan secara online sepenuhnya?
Ya, sebagian besar proses mulai dari simulasi perhitungan, pengisian formulir, hingga persetujuan awal dapat dilakukan secara digital melalui aplikasi Livin’ by Mandiri tanpa harus mendatangi kantor cabang fisik.
Apakah terdapat biaya tambahan di luar cicilan pokok per bulan?
Ya, umumnya terdapat komponen biaya administrasi, provisi, atau penyesuaian suku bunga flat/berjenjang yang diinformasikan secara transparan pada saat simulasi dan akad kredit disetujui.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Ratna Dewi