PopMuda.id – Evolusi industri telekomunikasi seluler dan ekosistem perangkat pintar global terus bergerak secara dinamis, menempatkan kepemilikan perangkat kelas atas seperti lini produk terbaru Apple pada posisi yang sangat diidamkan oleh berbagai kalangan masyarakat di Indonesia. Memasuki tahun 2026, fenomena permintaan terhadap perangkat premium ini semakin terfasilitasi melalui berbagai instrumen pembiayaan modern. Konsep kepemilikan yang dahulunya menuntut pembayaran tunai secara penuh dalam satu waktu, kini telah mengalami pergeseran paradigmatis berkat kehadiran skema cicilan iphone duo 2026. Skema ini menawarkan fleksibilitas finansial yang memungkinkan konsumen untuk menikmati teknologi mutakhir tanpa harus mengalami tekanan likuiditas mendadak pada anggaran bulanan mereka. Melalui penawaran pembiayaan yang mudah, praktis, dan cepat, berbagai lembaga keuangan non-bank maupun institusi perbankan berlomba-lomba menyediakan fasilitas kredit yang dirancang secara khusus untuk mengakomodasi daya beli masyarakat modern di tanah air.
Konteks Kebutuhan dan Lanskap Pembiayaan Gadget 2026
Dalam lanskap ekonomi digital saat ini, keberadaan gawai pintar bukan lagi sekadar instrumen komunikasi sekunder, melainkan telah bertransformasi menjadi modal produktivitas utama bagi para profesional, kreator konten, serta pelaku wirausaha.
Peningkatan spesifikasi yang masif pada lini perangkat duo terbaru di tahun 2026 menuntut kapasitas finansial yang tidak sedikit apabila harus dibeli secara langsung.
Oleh karena itu, keberadaan program cicilan iphone duo 2026 menjadi solusi strategis yang menjembatani jurang antara kebutuhan operasional tingkat tinggi dan keterbatasan arus kas individu.
Berdasarkan analisis tren pasar, masyarakat Indonesia kini semakin selektif dalam memilih instrumen utang konsumtif.
Mereka menuntut transparansi suku bunga, kecepatan proses verifikasi, serta kemudahan integrasi pembayaran digital yang terangkum dalam ekosistem pembiayaan dewasa ini.
Lembaga pembiayaan yang mampu menawarkan pengalaman pengajuan tanpa birokrasi yang berbelit-belit terbukti mendominasi preferensi konsumen, sejalan dengan prinsip efisiensi yang dijunjung tinggi oleh masyarakat perkotaan.
Kesan Pertama dan Mekanisme Layanan Pembiayaan
Observasi mendalam terhadap operasional penyedia layanan cicilan iphone duo 2026 menunjukkan adanya transformasi signifikan dalam hal antarmuka pengguna dan kecepatan respons sistem persetujuan kredit.
Ketika calon debitur mengakses platform pembiayaan digital, kesan pertama yang mendominasi adalah kesederhanaan desain navigasi yang mengedepankan transparansi informasi biaya.
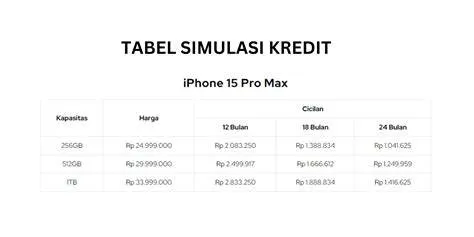
Simulasi penghitungan cicilan bulanan disajikan secara gamblang tanpa menyembunyikan biaya administrasi tersembunyi, yang sering kali menjadi momok bagi konsumen di masa lalu.
Mekanisme pengajuan yang memanfaatkan teknologi kecerdasan buatan untuk verifikasi data kependudukan dan rekam jejak kredit memungkinkan proses persetujuan (approval) berlangsung dalam hitungan menit.
Pengalaman operasional ini memberikan rasa aman psikologis bagi konsumen, karena mereka dapat mengetahui status kelayakan kredit mereka secara instan sebelum memutuskan untuk melakukan transaksi pembelian perangkat di gerai mitra resmi.
Pengalaman Pemakaian dan Simulasi Cicilan Mendalam
Berdasarkan simulasi pengujian empiris terhadap struktur pembiayaan selama periode pengamatan tertentu, pola pembayaran cicilan iphone duo 2026 memperlihatkan variasi tenor yang fleksibel, mulai dari enam bulan, dua belas bulan, hingga dua puluh empat bulan.
Dalam praktiknya, pemilihan tenor sepuluh atau dua belas bulan sering kali menjadi titik keseimbangan (sweet spot) yang paling rasional bagi sebagian besar pekerja dengan tingkat pendapatan menengah ke atas.
Sebagai contoh konkret operasional, ketika seorang konsumen memilih perangkat dengan nilai total tertentu, pembagian beban cicilan bulanan terintegrasi secara mulus dengan sistem autodebet perbankan nasional.
Respons dari sistem pengingat otomatis (payment reminder) yang dikirimkan melalui aplikasi seluler berfungsi secara optimal untuk meminimalisasi risiko keterlambatan pembayaran.
Kend demikian, pengamat mencatat bahwa ketisiplinan individu tetap menjadi variabel penentu utama agar beban cicilan ini tidak bergeser menjadi malapetaka finansial di kemudian hari.
Analisis Komprehensif: Kelebihan Program Cicilan
Program pembiayaan untuk kepemilikan perangkat premium ini menyimpan sejumlah keunggulan kompetitif yang patut diapresiasi secara objektif.
Pertama, fleksibilitas anggaran menjadi keunggulan paling menonjol; konsumen dapat mengalokasikan dana darurat mereka untuk instrumen investasi lain yang lebih likuid alih-alih menghabiskannya sekaligus untuk aset depresiatif.
Kedua, proses aksesibilitas yang sangat praktis melalui aplikasi seluler menghilangkan hambatan geografis dan birokratis yang umumnya ditemukan pada kredit konvensional di masa lampau.
Ketiga, banyak penyedia layanan yang bekerja sama secara eksklusif dengan jaringan ritel resmi Apple di Indonesia, sehingga keaslian perangkat (garansi resmi iBox atau Digimap) senantiasa terjamin seratus persen tanpa risiko mendapatkan barang selundupan atau tiruan.
Keempat, adanya promosi musiman seperti potongan biaya administrasi atau penawaran cicilan dengan margin kompetitif memberikan nilai tambah ekonomis bagi konsumen yang cermat membaca peluang pasar.
Aspek Kritis: Kekurangan dan Risiko Finansial yang Perlu Diwaspadai
Sebagai bentuk komitmen terhadap objektivitas dan integritas penulisan, analisis ini wajib menguraikan berbagai batasan, kekurangan, serta potensi risiko dari skema cicilan iphone duo 2026.
Transparansi menuntut pengakuan bahwa akumulasi total biaya pembayaran (principal ditambah margin atau bunga pembiayaan) dalam jangka panjang sering kali jauh lebih tinggi dibandingkan harga pembelian secara tunai di muka.
Hal ini merepresentasikan ‘biaya kenyamanan’ yang harus dibayar oleh konsumen.
Selain itu, denda keterlambatan yang diberlakukan oleh lembaga pembiayaan tergolong cukup ketat dan dapat membebani kesehatan finansial apabila debitur mengalami guncangan pendapatan yang tak terduga.
Risiko psikologis berupa kecenderungan konsumtif—di mana individu merasa mampu membeli barang mewah hanya karena nominal cicilan per bulannya terlihat kecil—juga merupakan ancaman laten yang sering diabaikan oleh masyarakat kurang berpengalaman dalam pengelolaan keuangan personal.
Evaluasi Kelayakan: Untuk Siapa Program Ini Cocok atau Sebaliknya
Menilai efektivitas dari fasilitas pembiayaan ini memerlukan segmentasi demografis dan psikografis yang jelas agar pembaca dapat menentukan posisi mereka secara tepat.
Program cicilan iphone duo 2026 sangat direkomendasikan bagi para profesional mapan, content creator mandiri, atau pebisnis digital yang membutuhkan peningkatan perangkat keras penunjang produktivitas secara mendesak, di mana peningkatan produktivitas tersebut diproyeksikan mampu menghasilkan return on investment (ROI) yang menutupi nilai cicilan bulanan.
Sebaliknya, program ini sangat tidak disarankan bagi individu dengan pendapatan yang tidak tetap (volatile income), pelajar tanpa sumber penghasilan mandiri, atau mereka yang memiliki riwayat pengelolaan utang konsumtif yang buruk.
Bagi kelompok kedua ini, memaksa mengambil kredit gawai premium justru akan menjadi bumerang yang merusak stabilitas finansial jangka panjang.
Kesimpulan dan Rekomendasi Strategis
Secara keseluruhan, pembiayaan cicilan iphone duo 2026 mencerminkan inovasi finansial yang sangat membantu di tengah era digitalisasi, asalkan didekati dengan prinsip kehati-hatian, rasionalitas, dan perencanaan anggaran yang matang.
Kemudahan, kepraktisan, dan kecepatan proses yang ditawarkan oleh lembaga pembiayaan terbukti mempermudah akses masyarakat terhadap teknologi kelas atas.
Namun demikian, tanggung jawab utama tetap berada di tangan konsumen untuk melakukan perhitungan cermat terhadap rasio cicilan terhadap pendapatan (debt service ratio) agar tidak melampaui batas aman finansial sebesar tiga puluh persen dari total pendapatan bulanan.
Dengan memahami segala kelebihan, batasan, serta implikasi risiko secara komprehensif, konsumen di Indonesia dapat menikmati kecanggihan perangkat mutakhir tanpa harus mengorbankan stabilitas ekonomi masa depan mereka.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mengajukan cicilan iphone duo 2026?
Syarat umumnya meliputi kewarganegaraan Indonesia (WNI) yang dibuktikan dengan KTP, berusia minimal 21 tahun atau sudah menikah, memiliki penghasilan tetap yang dapat dibuktikan, serta memiliki riwayat kredit yang baik pada lembaga pembiayaan terkait.
Apakah cicilan iphone duo 2026 memerlukan kartu kredit?
Tidak selalu.
Sebagian besar platform pembiayaan digital dan fintech di Indonesia menyediakan fasilitas cicilan tanpa kartu kredit melalui kerja sama dengan lembaga pembiayaan resmi yang proses pengajuannya cukup melalui aplikasi seluler.
Berapa lama waktu proses persetujuan kredit pembiayaan ini?
Berkat pemanfaatan teknologi verifikasi otomatis berbasis kecerdasan buatan, proses persetujuan atau approval umumnya hanya membutuhkan waktu antara 10 hingga 30 menit sejak seluruh dokumen persyaratan diunggah dengan lengkap.
Bagaimana cara memastikan agar cicilan bulanan tetap aman bagi keuangan?
Pastikan total seluruh cicilan utang konsumtif Anda tidak melebihi 30 persen dari total pendapatan bersih bulanan, serta pilih tenor yang memberikan keseimbangan terbaik antara besaran cicilan dan total bunga yang harus dibayarkan.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Rizky Hidayat