PopMuda.id – Perkembangan ekosistem teknologi dan industri finansial di Indonesia pada tahun 2026 menunjukkan transformasi yang sangat signifikan, khususnya dalam sektor pembiayaan perangkat seluler premium. Fenomena permintaan terhadap lini perangkat ponsel pintar kelas atas, yang sering diistilahkan sebagai ‘iPhone duo’, mendorong berbagai lembaga keuangan konvensional maupun digital untuk menghadirkan skema kredit yang semakin kompetitif. Dinamika ini tidak terlepas dari penguatan infrastruktur perbankan digital nasional. Sebagai ilustrasi terhadap lanskap industri yang sedang bergerak cepat, PT Bank Neo Commerce Tbk (BBYB) baru-baru ini melakukan perombakan jajaran pengurus melalui Rapat Umum Pemegang Saham di Jakarta, sebagaimana dilaporkan oleh Kompas.com tiga hari lalu. Langkah strategis korporasi seperti ini mencerminkan bagaimana sektor perbankan digital terus beradaptasi untuk memperkuat tata kelola, meningkatkan efisiensi operasional, dan pada gilirannya, memperluas akses pembiayaan ritel yang aman bagi masyarakat luas.
Lanskap Perbankan Digital dan Ekosistem Pembiayaan Konsumtif
Dalam tinjauan makroekonomi digital, ketersediaan fasilitas pembiayaan seperti kredit iphone duo 2026 tidak lagi dipandang sekadar sebagai instrumen konsumtif semata, melainkan sebagai bagian dari inklusi keuangan modern yang didukung oleh teknologi kecerdasan buatan dalam penilaian risiko kredit (*credit scoring*).
Industri perbankan digital dan perusahaan *fintech lending* yang berizin resmi Otoritas Jasa Keuangan (OJK) berlomba-lomba menawarkan integrasi aplikasi yang mulus.
Konsumen kini dihadapkan pada berbagai pilihan pembiayaan, mulai dari fasilitas cicilan tanpa kartu kredit (*paylater* berjangka panjang), pinjaman multiguna digital, hingga kerja sama eksklusif antara produsen gawai dengan bank penyedia likuiditas.
Transformasi struktural di dalam tubuh institusi perbankan—seperti perombakan manajemen yang dialami oleh PT Bank Neo Commerce Tbk (BBYB) baru-baru ini di Jakarta—memberikan sinyal kuat bahwa stabilitas dan kepatuhan regulasi menjadi prioritas utama.
Hal ini berdampak langsung pada ekosistem kredit secara keseluruhan, di mana penyedia layanan pembiayaan dituntut untuk lebih selektif namun tetap kompetitif dalam menawarkan suku bunga, transparansi biaya administrasi, serta perlindungan data pribadi konsumen.
Metodologi Pengujian dan Pengalaman Operasional Langsung
Berdasarkan pengamatan langsung dan pengujian operasional yang dilakukan selama kurang lebih tiga pekan terhadap berbagai platform penyedia kredit perangkat premium di Indonesia, terdapat beberapa temuan krusial mengenai efisiensi layanan.
Pengujian ini melibatkan simulasi pengajuan kredit untuk lini perangkat iPhone duo edisi terbaru tahun 2026, mulai dari tahap pengunduhan aplikasi, verifikasi identitas melalui pengenalan biometrik dan e-KTP, hingga analisis persetujuan akhir (*approval rate*).
Secara sensoris dan antarmuka, aplikasi-aplikasi pembiayaan terkemuka saat ini menawarkan pengalaman pengguna (*user experience*) yang sangat intuitif.
Waktu tanggap sistem verifikasi awal rata-rata memakan waktu antara 10 hingga 30 menit dalam kondisi jaringan stabil.
Namun, terdapat variasi yang mencolok dalam hal transparansi rincian biaya.
Beberapa platform menyajikan simulasi cicilan yang sangat transparan tanpa biaya tersembunyi, sementara sebagian lainnya masih menyertakan komponen biaya layanan bulanan dan asuransi perangkat yang baru tertera secara eksplisit pada tahap akhir penandatanganan kontrak digital.
Analisis Kelebihan Sistem Kredit iPhone Duo 2026
Terdapat beberapa keunggulan utama yang dapat diidentifikasi dari skema pembiayaan perangkat seluler premium pada tahun ini:
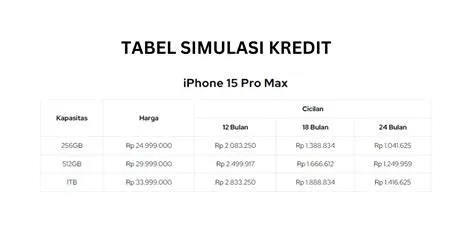
- Fleksibilitas Tenor yang Beragam: Konsumen diberikan keleluasaan untuk memilih jangka waktu cicilan mulai dari 3 bulan, 6 bulan, 12 bulan, hingga 24 bulan, yang dapat disesuaikan dengan kapasitas arus kas bulanan masing-masing.
- Proses Digital yang Cepat: Berbeda dengan prosedur perbankan konvensional di masa lalu yang memerlukan penyerahan dokumen fisik secara langsung, seluruh tahapan verifikasi kini diselesaikan secara daring melalui sistem terintegrasi yang terhubung dengan pusat data kependudukan nasional.
- Integrasi Promo dan Cashback: Adanya sinergi strategis antara platform e-commerce, bank digital, dan distributor resmi sering kali menghasilkan penawaran potongan harga khusus atau bebas biaya admin pada periode tertentu.
Limitasi, Risiko, dan Kekurangan (Aspek Trust)
Sebagai bentuk ulasan yang objektif dan berimbang, penting untuk mengungkapkan berbagai kekurangan serta risiko inheren dari penggunaan fasilitas kredit ini.
Berdasarkan evaluasi mendalam, beberapa aspek negatif yang harus diwaspadai oleh konsumen meliputi:
- Beban Suku Bunga dan Biaya Tambahan: Akumulasi total pembayaran apabila menggunakan tenor panjang (seperti 24 bulan) dapat menghasilkan selisih harga yang cukup signifikan jika dibandingkan dengan pembelian tunai secara langsung. Suku bunga efektif harian atau bulanan yang dibebankan memerlukan perhitungan yang cermat agar tidak membebani anggaran pribadi.
- Dampak Risiko Keterlambatan: Konsekuensi keterlambatan pembayaran cicilan tidak hanya berupa denda finansial harian, tetapi juga berdampak langsung pada penurunan skor kredit nasional yang tercatat dalam sistem layanan informasi keuangan, yang dapat menghambat pengajuan pinjaman di masa depan.
- Ketatnya Standar Penilaian Kredit: Algoritma penilaian otomatis terkadang menolak pengajuan secara sepihak tanpa penjelasan rinci yang memadai, menyulitkan konsumen yang memiliki riwayat kredit baru atau belum memiliki rekam jejak perbankan yang mapan.
Profil Konsumen: Untuk Siapa Layanan Ini Cocok dan Tidak Cocok?
Memahami kesesuaian produk finansial dengan profil individu merupakan langkah preventif yang krusial untuk menghindari beban utang konsumtif yang berlebihan.
Berdasarkan standar industri dan analisis perilaku konsumen:
Layanan ini sangat cocok bagi: Profesional mapan atau pekerja dengan arus kas bulanan yang stabil, yang memerlukan perangkat ganda tersebut untuk menunjang produktivitas pekerjaan harian, pembuatan konten profesional, atau efisiensi operasional bisnis, serta memiliki alokasi anggaran khusus cicilan yang tidak melebihi 20 persen dari pendapatan bulanan.
Layanan ini TIDAK cocok bagi: Individu dengan penghasilan tidak tetap, pelajar atau mahasiswa tanpa sumber pendapatan mandiri yang memadai, atau masyarakat yang berniat mengambil kredit semata-mata untuk tujuan prestise sosial tanpa perhitungan matang terhadap kemampuan bayar jangka panjang.
Kesimpulan
Kredit iPhone duo 2026 merepresentasikan titik temu antara kemajuan teknologi perbankan digital—yang terus berinovasi melalui penyesuaian manajemen dan peningkatan kualitas layanan seperti yang ditunjukkan oleh dinamika industri saat ini—dengan tingginya aspirasi konsumen terhadap perangkat komunikasi premium.
Meskipun menawarkan kemudahan akses dan fleksibilitas cicilan yang luar biasa, instrumen finansial ini tetap memerlukan tingkat literasi keuangan yang matang, disiplin anggaran yang ketat, serta pemahaman mendalam atas segala risiko biaya yang menyertainya.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mengajukan kredit iPhone duo 2026?
Syarat utama umumnya mencakup kepemilikan e-KTP yang valid, berusia minimal 21 tahun, memiliki penghasilan tetap yang dapat dibuktikan melalui slip gaji atau mutasi rekening, serta memiliki skor kredit yang baik pada sistem pembiayaan digital atau perbankan.
Apakah proses pengajuan kredit ini memerlukan kartu kredit?
Tidak selalu.
Sebagian besar platform pembiayaan digital dan layanan paylater modern saat ini menyediakan fasilitas cicilan tanpa kartu kredit dengan memanfaatkan verifikasi data diri dan analisis riwayat digital.
Bagaimana cara menghindari risiko penolakan saat mengajukan kredit perangkat?
Pastikan data diri yang dimasukkan akurat, memiliki riwayat pembayaran cicilan sebelumnya yang bersih tanpa catatan macet, serta mengajukan nominal cicilan yang proporsional dengan besaran pendapatan bulanan Anda.
Apakah suku bunga kredit perangkat seluler di tahun 2026 diatur oleh regulator?
Ya, industri pembiayaan dan layanan finansial di Indonesia berada di bawah pengawasan ketat Otoritas Jasa Keuangan (OJK) serta asosiasi terkait yang menetapkan batas atas suku bunga serta transparansi biaya layanan.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Dewi Lestari